「税金の仕組みや計算が複雑すぎて頭に入らない……」
「所得控除と税額控除の違いがごちゃごちゃになってしまう……」
FP(ファイナンシャル・プランニング技能士)の全6分野の中で、最も挫折率が高く、同時に「最も合否を分ける重要科目」がタックスプランニング(税金)です。
なぜタックスプランニングが重要なのか? それは、税金の知識が「金融資産運用(株式の譲渡益課税)」「不動産(譲渡所得・特別控除)」「相続(相続税・贈与税)」といった他の全分野の土台・共通言語になっているからです。
タックスプランニングの全体像さえ掴んでしまえば、FP試験全体の合格可能性は劇的に跳ね上がります。本記事では、初学者がつまずきやすいポイントを整理し、一発で頭に入る体系的なマスター術を伝授します!
タックスプランニング攻略の4大ステップ
- ステップ1: 10種類の「所得」の分類と計算方法を覚える(収入 − 必要経費など)。
- ステップ2: 赤字を相殺できる「損益通算(富士山上)」のルールを押さえる。
- ステップ3: 15種類の「所得控除」を人的控除・物的控除に分けて整理する。
- ステップ4: 税率適用後の「税額控除(住宅ローン減税など)」を引いて最終税額を算出する。
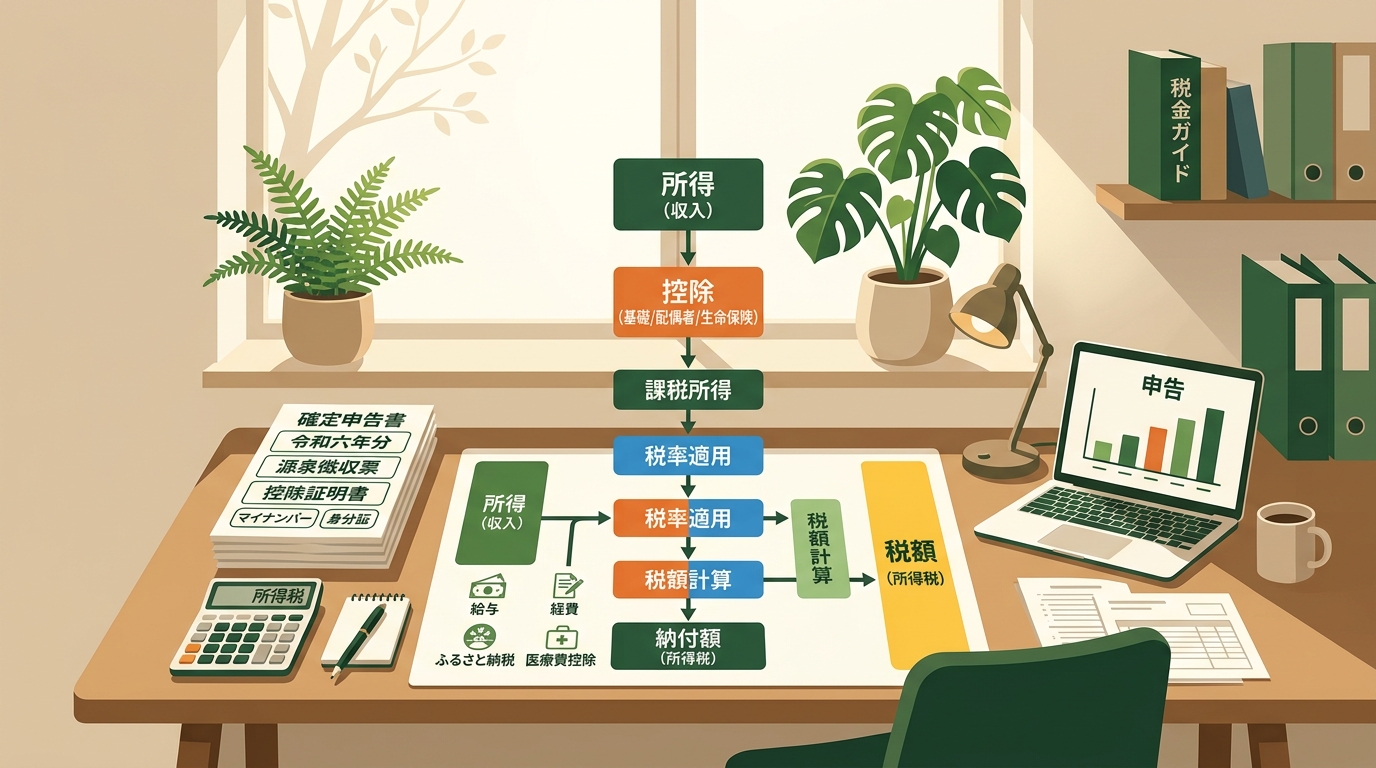
1. 【最重要】所得税計算の「5段階ピラミッド」
税金の勉強で迷子になる最大の原因は、「今自分がどの段階の計算をしているか分からない」ことです。所得税の計算は、必ず以下の5つのステップで進みます。
- 各所得金額の計算: 収入金額 − 必要経費(または給与所得控除など)= 10種類の所得
- 損益通算と課税標準の算出: 黒字と赤字を合算して総所得金額などを算出
- 所得控除の差し引き: 総所得金額 − 所得控除合計(15種類)= 課税総所得金額
- 税額の計算: 課税総所得金額 × 超過累進税率(5〜45%)− 速算表の控除額 = 算出所得税額
- 税額控除の差し引き: 算出所得税額 − 税額控除(住宅ローン控除など)= 申告納税額
2. 10種類の所得の分類と特徴
日本の税法では、担税力(税金を負担する力)に応じて個人の収入を10種類に分類して課税します。
| 所得の種類 | 主な内容と計算式 | 課税方法・試験頻出ポイント |
|---|---|---|
| 給与所得 | 収入金額 − 給与所得控除額 | 総合課税。特定支出控除の特例あり。 |
| 事業所得 | 総収入金額 − 必要経費(− 青色申告特別控除) | 総合課税。赤字の場合は損益通算可能。 |
| 不動産所得 | 総収入金額 − 必要経費(− 青色申告特別控除) | 総合課税。赤字の場合は損益通算可能(※土地利子は不可)。 |
| 利子所得 | 受取利息の金額(経費なし) | 原則として一律20.315%の源泉分離課税。 |
| 配当所得 | 配当金の受取額 − 株式購入負債の利子 | 総合課税・申告分離課税・申告不要の選択制。 |
| 退職所得 | (収入 − 退職所得控除額) × 1/2 | 申告分離課税(他の所得と合算せず優遇)。 |
| 譲渡所得 | 総収入金額 − (取得費 + 譲渡費用) − 特別控除 | 株式・不動産は申告分離課税。総合譲渡は長期で1/2。 |
| 一時所得 | { 収入 − 経費 − 特別控除(最高50万) } × 1/2 | 懸賞金、生命保険の満期保険金(保険料支払者と受取人が同一)。 |
| 山林所得 | 総収入金額 − 必要経費 − 特別控除(最高50万) | 申告分離課税(5分5乗方式)。損益通算可能。 |
| 雑所得 | 総収入金額 − 必要経費 | 公的年金、副業収入、暗号資産など。損益通算は不可。 |
3. 損益通算できる「富士山上(ふじさんじょう)」の鉄則
赤字(損失)が出た場合に、他の黒字の所得から差し引いて税金を安くできる制度が「損益通算」です。対象となるのは以下の4つのみです。
【不・事・山・上】 = 富士山上(ふじさんじょう)
不動産所得 / 事業所得 / 山林所得 / 譲渡所得(総合譲渡)
超頻出!損益通算「できない」例外パターン
- 生活に通常必要でない資産の赤字: 別荘、ゴルフ会員権、貴金属などの譲渡損失は通算不可。
- 不動産所得の赤字のうち「土地取得に要した借入金の利子」: 土地を買うためのローン金利分の赤字は損益通算から除外される(建物分の利子は通算可能)。
- 雑所得や一時所得の赤字: 最初から損益通算の対象外です。
4. 「所得控除」15種類の整理法(人と物の区分)
所得控除は「納税者の個人的な事情」を考慮して差し引くものです。「人に着目する人的控除」と「支出に着目する物的控除」に分けて整理すると覚えやすくなります。
① 人的控除(家族構成や個人の事情)
- 基礎控除: 原則一律48万円(合計所得2,400万円以下)。
- 配偶者控除: 納税者本人の所得1,000万円以下かつ配偶者の合計所得48万円(給与収入103万円)以下で最高38万円控除。
- 配偶者特別控除: 配偶者の所得が48万円超133万円以下(給与収入201.6万円未満)の場合に段階的に控除。
- 扶養控除: 16歳以上の親族。一般扶養(16〜18歳、23〜69歳)は38万円、特定扶養親族(19〜22歳の大学生年代)は63万円、老人扶養親族(70歳以上)は同居58万円・別居48万円。
② 物的控除(実際の支払い支出)
- 社会保険料控除・小規模企業共済等掛金控除(iDeCo): 支払った全額が全額控除(上限なし)。
- 生命保険料控除: 一般・介護医療・個人年金の3区分。各最高4万円、合計で最高12万円(新契約)。
- 地震保険料控除: 支払保険料の全額、最高5万円。
- 医療費控除: (支払医療費 − 保険金等の補填額) − 10万円(総所得200万未満は総所得×5%)。最高200万円。※セルフメディケーション税制とは選択適用。
5. 税額控除と青色申告の3大メリット
税額控除:住宅ローン減税(住宅借入金等特別控除)
年末の住宅ローン残高に一定割合(0.7%)を乗じた金額を、算出された税額から直接差し引く最強の節税制度です。所得控除よりも減税効果がダイレクトに現れます。
青色申告の3大特典(不動産・事業・山林)
- 青色申告特別控除: 複式簿記+e-Tax申告で最大65万円控除(簡易簿記は10万円)。
- 青色事業専従者給与: 生計を一にする配偶者や親族への給与を必要経費に算入できる。
- 純損失の繰越しと繰戻し: 赤字を翌年以降最長3年間繰り越して将来の黒字と相殺可能。
まとめ:体系図を頭に描けばタックスは最大の得点源になる!
タックスプランニングは、細かい数字や特例の要件が多いため、最初は難解に見えます。しかし、全体の計算フロー(ピラミッド)と「損益通算」「控除の違い」を明確に整理すれば、最も点数が安定する分野です。
Shikakusの無料問題集では、タックスプランニングの頻出計算や正誤判定を集中特訓できます。ぜひ今すぐ演習して、得意分野に変えていきましょう!
コラム一覧に戻る